
Com afecten les noves normatives de facturació a les entitats?
Comparteix
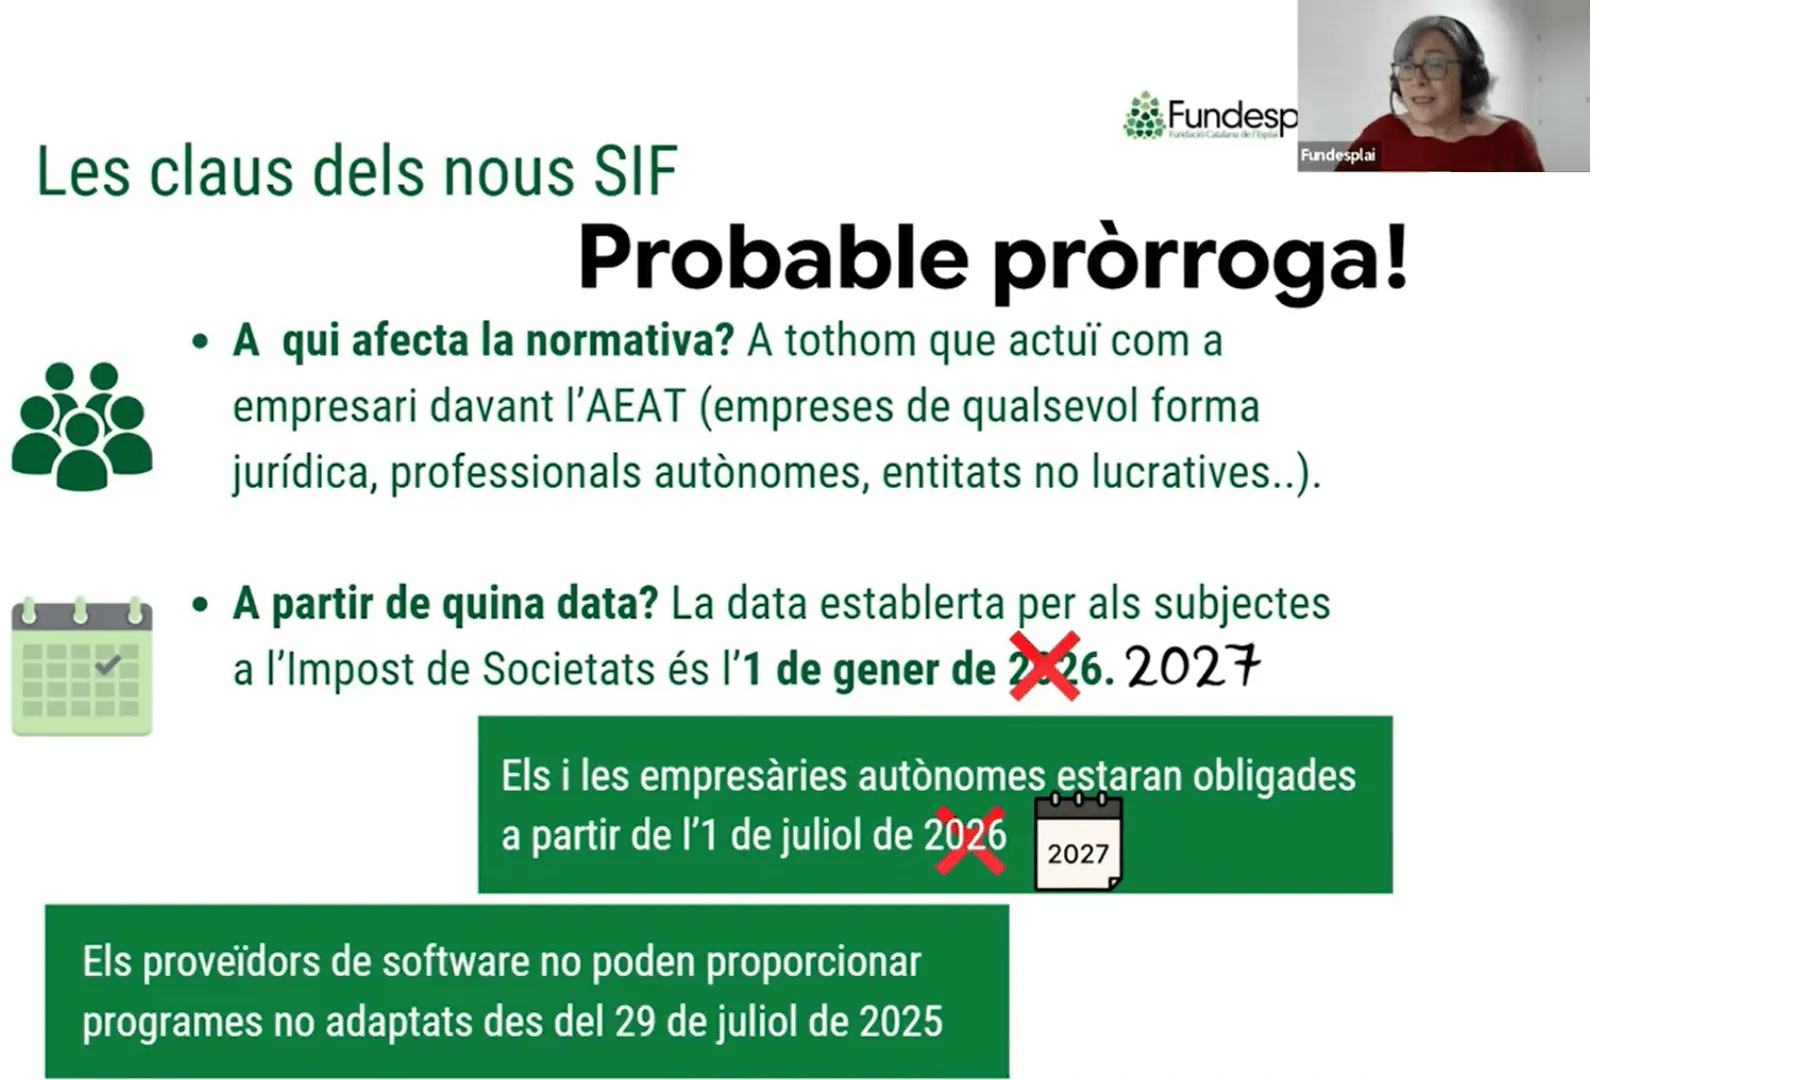
El webinar, a càrrec de Dolors Martínez, va abordar les diferències entre Veri*Factu i la factura electrònica, els requisits dels programes de facturació i els terminis d'adaptació a la normativa.
El webinar 'Les noves normatives de facturació ja són aquí: com afecten la teva entitat?', celebrat el 20 d'octubre, va oferir informació pràctica sobre les noves obligacions en matèria de facturació i les seves implicacions per a les entitats sense ànim de lucre. La sessió va permetre aclarir les diferències entre Veri*Factu i la facturació electrònica, així com conèixer els requisits que han de complir els programes informàtics i els terminis previstos per adaptar-se als canvis normatius.
La formació va anar a càrrec de Dolors Martínez, responsable de l'àrea econòmica de Suport Tercer Sector, de Fundesplai, i va inaugurar el cicle de webinars de Xarxanet 2026/2027. Aquesta edició ofereix sessions formatives gratuïtes sobre qüestions d'interès per al tercer sector, amb l'objectiu de proporcionar eines per millorar la gestió de les entitats.
Els vídeos de les formacions realitzades es poden consultar a la secció de webinars de Xarxanet.
Veri*Factu i facturació electrònica: dues normatives diferents
Un dels primers aspectes que va abordar Martínez va ser la distinció entre Veri*Factu i la facturació electrònica, dos sistemes que responen a normatives i objectius diferents.
D'una banda, la Llei 11/2021, de mesures de prevenció i lluita contra el frau fiscal, i el seu desenvolupament reglamentari estableixen els requisits que han de complir els sistemes informàtics de facturació (SIF). L'objectiu és garantir la integritat, la conservació i la traçabilitat dels registres, i evitar-ne la manipulació.
En aquest context, Veri*Factu permet enviar automàticament els registres de facturació a l'Agència Tributària, tot i que les organitzacions poden utilitzar altres sistemes informàtics adaptats a la normativa que no efectuïn aquesta transmissió automàtica.
D'altra banda, la Llei 18/2022, coneguda com a Llei Crea i Creix, introdueix la facturació electrònica obligatòria en les operacions entre empreses, amb la finalitat d'impulsar la digitalització, millorar l'eficiència i combatre la morositat.
La ponent també va aclarir que una factura electrònica no és simplement un document en PDF o elaborat amb un full de càlcul. En el sistema de facturació electrònica estructurada, les factures han de tenir un format que permeti processar-ne les dades automàticament.
Quines entitats han de complir les noves obligacions?
Durant la sessió es va destacar que, per determinar si una entitat està afectada per la normativa antifrau, cal tenir en compte si emet factures i quin sistema utilitza per elaborar-les.
En aquest sentit, Martínez va explicar que les entitats que emeten exclusivament rebuts per quotes no es troben en la mateixa situació que les organitzacions que emeten factures. També va diferenciar entre les entitats que fan les factures manualment i les que utilitzen programes informàtics, que han de comprovar si els seus sistemes compleixen els requisits exigits.
La ponent va abordar les excepcions aplicables a les entitats sense ànim de lucre, especialment en relació amb les operacions vinculades a activitats exemptes de l'impost sobre societats.
Així mateix, es va recordar que les entitats poden estar obligades a emetre una factura quan la persona destinatària la sol·licita expressament o quan es donen els supòsits previstos a la normativa de facturació.
Els requisits dels programes de facturació
Un altre dels punts centrals del webinar va ser l'adaptació dels sistemes informàtics de facturació als requisits de la normativa antifrau.
Martínez va explicar que aquests programes han de garantir diferents característiques, com ara la integritat de les dades, la inalterabilitat dels registres, la traçabilitat de les operacions i la conservació de la informació. També va abordar la incorporació del codi QR a les factures, que permet consultar determinades dades del registre de facturació.
La sessió va posar èmfasi en la responsabilitat de les empreses proveïdores dels programes, que han d'emetre una declaració responsable que acrediti el compliment dels requisits establerts. En aquest sentit, es va aclarir que l'Agència Tributària no homologa els programes de facturació.
A més, es van exposar les possibles sancions derivades de l'ús de sistemes que no compleixin la normativa. Les entitats poden consultar els requisits tècnics i les obligacions aplicables a l'apartat de sistemes informàtics de facturació i Veri*Factu de l'Agència Tributària.
Els terminis per adaptar-se a la normativa
La formació també va abordar el calendari d'aplicació de les noves obligacions, que varia segons la normativa i les característiques de cada organització.
Pel que fa a la facturació electrònica entre empreses, els terminis es diferencien segons el volum d'operacions de l'organització. El calendari estableix el 6 d'octubre de 2027 per a les empreses i professionals que superin els vuit milions d'euros de volum d'operacions anual i el 6 d'octubre de 2028 per a la resta, en els supòsits previstos per la normativa.
En relació amb els sistemes informàtics de facturació, Martínez també va tractar els terminis d'adaptació i les possibles pròrrogues.
Les organitzacions poden consultar el calendari de facturació electrònica i les novetats sobre Veri*Factu als canals oficials de l'Agència Tributària.
La sessió va posar de manifest la importància que les entitats revisin els seus sistemes de facturació i es preparin amb antelació per complir les noves obligacions.
Les organitzacions que necessitin resoldre dubtes sobre la seva gestió econòmica i fiscal també poden accedir al servei gratuït d'assessorament i acompanyament a entitats.




Afegeix un nou comentari